İçindekiler
Evet, Türkiye’de dropshipping yasal. Mevzuat bu modeli ayrı bir kategori olarak düzenlemiyor; stok tutmadan yaptığınız satış da kendi deponuzdan yaptığınız satış gibi mesafeli satıştır. Belirleyici nokta şu: ürünü tedarikçi gönderse de tüketicinin karşısındaki satıcı sizsiniz. Teslim süresi, 14 günlük cayma iadesi, ayıplı ürün ve fatura yükümlülüğü sizde kalır.
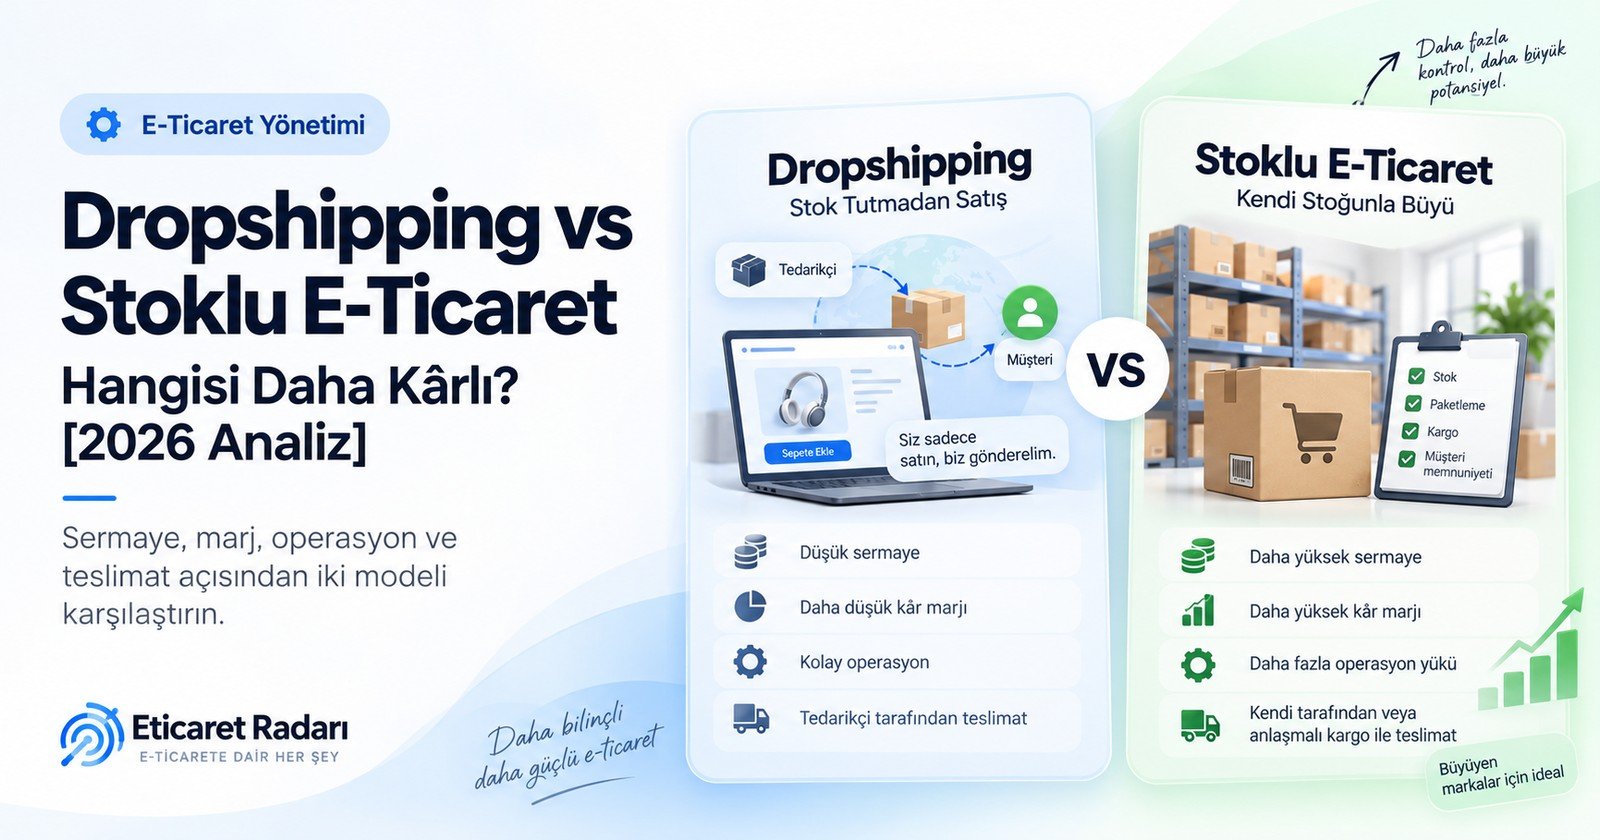
Kârlılık ise modelden çok üç rakama bağlı: tedarikçinin size verdiği alış fiyatı, cayma iadesinde ürünü geri alıp almadığı ve sipariş başına reklam maliyetiniz. Aşağıda sorumlulukları dayandığı maddeyle, fatura akışını adım adım, 2026’daki gümrük değişikliğini ve formülü gösterilmiş bir birim kâr örneğini bulacaksınız. Sonda da hangi durumda stoklu satışın daha mantıklı olduğunu gösteren bir karar tablosu var. Modelin tanımı, işleyişi ve adım adım nasıl başlanacağı için dropshipping nedir, nasıl yapılır rehberimize bakabilirsiniz; bu yazı Türkiye’deki uygulamaya ve model kararına odaklanıyor.
Kısa cevap
- Yasal durum: Yasal. Vergi mükellefiyeti gerekir; kendi sitenizden satıyorsanız ETBİS kaydı da gerekir (yalnız yurt içi pazaryerlerinde satana gerekmez). Evde üretilen ürünlere tanınan esnaf muafiyeti, başkasının ürettiği malı yeniden satmayı kapsamaz.
- Sorumluluk: Teslim, cayma iadesi ve ayıplı mal sorumluluğu tüketiciye karşı sizde. Tedarikçide stok bitmesi, yönetmeliğe göre ifanın imkânsızlaşması sayılmaz.
- Fatura: Tedarikçi size, siz tüketiciye fatura kesersiniz. Paketin içinde hangi belgenin olacağını tedarikçiyle önceden kararlaştırın.
- Yurt dışı tedarik: Ticaret Bakanlığı’nın 2026 bilgilendirmesine göre posta ve hızlı kargoyla kişiye gelen genel eşyada ithalat vergileri ödeniyor; tek tek yurt dışından gönderim artık hem maliyet hem süre riski taşıyor.
- Kâr: Brüt marja değil, iade payı, kargo ve reklam düşüldükten sonra kalan tutara bakın. Tedarikçinin cayma iadesini geri almaması tek başına kârı eksiye çevirebilir (örnek hesap aşağıda).
Başlamadan önce: üç kayıt yükümlülüğü
6502 sayılı Tüketicinin Korunması Hakkında Kanun, satıcıyı “ticari veya mesleki amaçlarla tüketiciye mal sunan ya da mal sunanın adına ya da hesabına hareket eden” kişi olarak tanımlıyor. Ürünü kendi deponuzda tutup tutmamanız bu tanımı değiştirmez. Satıcı olarak başlamadan önce üç kaydı tamamlamanız gerekir.
- Vergi mükellefiyeti: Gelir Vergisi Kanunu’nun 9/6. maddesindeki esnaf muafiyeti, oturulan evde imal edilen belirli ürünlerin (örgü, dokuma, tarhana, mantı gibi) internetten satışını kapsar. Toptancıdan alıp satmak bu kapsama girmez; şahıs işletmesi ya da şirket olarak mükellefiyet açtırırsınız. Vergi türleri ve e-belge eşikleri için e-ticaret muhasebesi rehberine bakın.
- ETBİS kaydı: Kendi sitenizden satıyorsanız Ticaret Bakanlığı, faaliyete başlamadan önce e-Devlet üzerinden ETBİS’e kaydolmanızı istiyor; yalnız yurt içindeki pazaryerlerinde satanların bu yükümlülüğü yok. Adımlar ETBİS sözlük maddesinde.
- e-Belge: GİB’in e-Fatura bilgi notuna göre kendi sitesinde ya da pazaryerinde satış yapan mükelleflerden 2022 veya sonraki bir hesap döneminde brüt satış hasılatı 500 bin TL ve üzerinde olanlar, izleyen yılın 7. ayının başına kadar e-Fatura’ya geçer. e-Fatura’ya kayıtlı mükellefler, kayıtlı olmayan alıcılara faturayı e-Arşiv Fatura olarak düzenler.
Sorumluluk kimde? Tüketiciye karşı sizsiniz
Dropshipping’de işin bir kısmını tedarikçi yapar ama mevzuat karşısında muhatap değişmez. Aşağıdaki tablo her kuralı dayandığı maddeyle ve dropshipping’deki pratik anlamıyla gösteriyor. “MSY” Mesafeli Sözleşmeler Yönetmeliği’ni ifade ediyor; hükümler Eylül 2026 itibarıyla yürürlükteki metne göre.
| Konu | Kural | Dropshipping’de anlamı |
|---|---|---|
| Ön bilgilendirme | Satıcının adı veya unvanı, MERSİS ya da vergi kimlik numarası, tüm vergiler dahil toplam fiyat, teslim süresi ve iade için öngörülen taşıyıcı sipariş öncesinde bildirilir (MSY md. 5). | Bilgiler sizin adınıza verilir. Tedarikçinin söylediği değil, sizin ölçtüğünüz teslim süresini yazın. |
| Teslim süresi | Satıcı taahhüt ettiği sürede teslim eder; kişiye özel hazırlananlar dışında mal satışında bu süre 30 günü geçemez (6502 md. 48/3, MSY md. 16/1). | Tedarikçinin gecikmesi sizin gecikmenizdir. Süre aşılırsa tüketici sözleşmeyi feshedebilir. |
| Stok bitmesi | “Malın stokta bulunmaması durumu” ifanın imkânsızlaşması sayılmaz (MSY md. 16/4). | “Tedarikçide kalmamış” demek sizi yükümlülükten kurtarmaz. Fesihte ödemeleri 14 gün içinde kanuni faiziyle iade edersiniz (MSY md. 16/3). |
| Kargoda kayıp ve hasar | Satıcı, malın tüketiciye teslimine kadar oluşan kayıp ve hasardan sorumludur (MSY md. 17/1). Taşıyıcıya teslim, tüketiciye teslim sayılmaz (MSY md. 9/4). | Tedarikçinin paketleme hatası önce sizin zararınızdır; sözleşmeyle ona rücu edersiniz. |
| Cayma hakkı | Tüketici 14 gün içinde gerekçesiz cayabilir (MSY md. 9); bildirimden itibaren 14 gün içinde ürünü geri gönderir (MSY md. 13/1). | Ürünün size mi tedarikçiye mi döneceğini ön bilgilendirmede açıkça yazın. |
| Cayma bedel iadesi | Ödemelerin tamamı, teslimat masrafı dahil, ürün ön bilgilendirmede belirtilen iade taşıyıcısına teslim edildiği tarihten itibaren 14 gün içinde iade edilir (MSY md. 12/1). | Parayı, tedarikçi ürünü teslim alıp incelemeden ödemeniz gerekebilir. Cayma iadeleri için nakit tamponu tutun. |
| İade kargo ücreti | Belirttiğiniz taşıyıcıyla dönen üründe tüketiciden iade masrafı istenemez; taşıyıcı belirtmediyseniz hiç istenemez (MSY md. 12/5). | Dönüş kargosu sizin maliyetinizdir; kâr hesabına ekleyin. |
| Ayıplı mal | Tüketici sözleşmeden dönme, bedel indirimi, ücretsiz onarım veya ayıpsız misliyle değişimden birini seçer (6502 md. 11). Zamanaşımı teslimden itibaren 2 yıldır (md. 12); ilk 6 ayda çıkan ayıp teslimde var sayılır (md. 10). | Onarım ve değişimde üretici veya ithalatçı da sizinle müteselsilen sorumlu (md. 11/2), ama tüketicinin ilk muhatabı sizsiniz. |
| Kayıt saklama | Cayma, bilgilendirme ve teslimata ilişkin bilgi ve belgeler 3 yıl saklanır (MSY md. 20/1). | Tedarikçi yazışmalarını ve kargo kayıtlarını da bu arşive ekleyin. |
1 Ocak 2026’dan beri geçerli
Cayma iadesinde 14 günlük süre artık ürünün size ulaştığı günden değil, ön bilgilendirmede belirttiğiniz iade taşıyıcısına teslim edildiği günden işliyor. Tüketici ürünü başka bir taşıyıcıyla gönderirse süre, ürünün size ulaştığı tarihten başlar. Tedarikçiniz “ürün depoya gelince inceleriz” diyorsa, bekleme süresi sizin yasal sürenizden yer.
Ön bilgilendirme formunun ve sözleşme metninin içeriği için mesafeli satış sözleşmesi maddesine bakın. İade talebini karşılama, ürün kontrolü ve müşteriye bilgi verme adımlarını operasyon olarak kurmak için iade yönetimi rehberi yol gösterir.
Tedarikçi kataloğunu stok doğrulamadan toplu yayına almak ayrıca reklam mevzuatına takılır. Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği’nin ekindeki aldatıcı uygulamalar listesinde, satıcının makul süre ve miktarda tedarik edemeyeceğini bildiği hâlde tüketiciyi uyarmadan ürünü o fiyattan satın almaya davet etmesi sayılıyor.
Fatura ve belge akışı: kim kime ne keser?
Dropshipping’de iki ayrı satış vardır: tedarikçiden size, sizden tüketiciye. Mal ise tek seferde, tedarikçinin deposundan tüketicinin adresine gider. Belge düzenini bu ayrıma göre kurun.
- Tedarikçi size alış faturası keser. Vergi Usul Kanunu’nun 231/5. maddesine göre fatura, malın teslimi tarihinden itibaren en geç 7 gün içinde düzenlenir; bu sürede düzenlenmeyen fatura hiç düzenlenmemiş sayılır.
- Siz tüketiciye satış faturası kesersiniz. Fatura 2026’da büyük ölçüde e-Arşiv olmak zorunda (bilanço esasında tümü, işletme hesabı ve basit usulde 3.000 TL’yi aşanlar); 509 Sıra No.lu VUK Genel Tebliği internetten yapılan satışlarda faturanın elektronik ortamda iletilmesini ister. Faturada “Bu satış internet üzerinden yapılmıştır.” ifadesi ile web adresi, ödeme şekli, ödeme tarihi, gönderiyi taşıyanın adı veya unvanı ile vergi ya da T.C. kimlik numarası, gönderim tarihi ve bir iade bölümü bulunur.
- Paketin içine giren belgeyi kararlaştırın. Aynı tebliğ, internet satışlarında sevk edilen malın yanında sevk irsaliyesi veya e-İrsaliye örneği, sevk irsaliyesi yerine geçen e-Arşiv Fatura çıktısı ya da ÖKC fatura bilgi fişi bulunmasını istiyor. Malı taşıtan satıcı sevk irsaliyesi düzenler ve irsaliyede malın nereye ve kime gönderildiği belirtilir (VUK md. 230/5). Uygulamada iki kurgu kullanılır: faturanızı sevkten önce kesip çıktısını tedarikçiye kutuya koydurmak ya da tedarikçinin sizin adınıza, alıcıyı gösteren bir sevk irsaliyesi düzenlemesi. Hangisini kullanacağınızı mali müşavirinizle yazılı hâle getirin.
- Tedarikçinin size kestiği faturayı kutuya koydurmayın. Bu belge alış fiyatınızı tüketiciye gösterir. Sözleşmeye “kutuda tedarikçi faturası, fiyat etiketi veya tedarikçi tanıtım materyali bulunmaz” maddesini ekleyin.
- İadede belge zincirini kapatın. 509 Sıra No.lu Tebliğ’e göre tüketici, e-Arşiv faturanın çıktısındaki iade bölümünü doldurup imzalayarak ürünle birlikte gönderir; bu belge gider pusulası yerine geçer. Ürünü tedarikçiye geri gönderdiğinizde aranızdaki iade belgesinin nasıl düzenleneceğini de önceden belirleyin.
Yurt dışından dropshipping: 2026’da ne değişti?
7 Ocak 2026 tarihli Resmî Gazete’de, 4458 sayılı Gümrük Kanunu’nun uygulanmasına ilişkin kararda değişiklik yapan 10813 sayılı Cumhurbaşkanı Kararı yayımlandı. Ticaret Bakanlığı’nın Mart 2026’da güncellenen posta ve hızlı kargo bilgilendirmesine göre, bir gerçek kişiye posta ya da hızlı kargoyla gelen, değeri 0 ile 1.500 Avro arasındaki kişisel kullanım eşyasında hızlı kargo operatörü alıcı adına detaylı beyan verebiliyor ve ithalat vergileri ödeniyor. Operatör ayrıca ardiye ve müşavirlik gibi ücretler isteyebiliyor.
Aynı sayfada vergi muafiyeti yalnız kişisel kullanım için gelen kitap ve basılı yayın için anılıyor; reçete veya sağlık raporuna dayalı ilaç ve takviye edici gıdalarda ise tek ve maktu vergi uygulanıyor. Gönderinin brüt 30 kilogramı aşmaması gerekiyor ve cep telefonu bu yolla hiç teslim edilmiyor. Yurt dışındaki bir tedarikçiden tüketiciye tek tek gönderim yapan bir satıcı için bunun dört sonucu var:
- Fiyat: Ön bilgilendirmede tüm vergiler dahil toplam fiyatı ve ek masrafları göstermek zorundasınız (MSY md. 5/1-d). Bildirmediğiniz ek masrafı tüketici karşılamak zorunda değil (MSY md. 5/3); yani gümrükte çıkan tutar fiilen size döner.
- Süre: Gümrük beyanı ve bekleme, 30 günlük teslim sınırının içinde kalmak zorunda.
- Ürün uygunluğu: Teknik düzenlemesine uygun olmayan ürünler hiçbir şekilde piyasaya arz edilemez (6502 md. 10/3). Yurt dışındaki üreticinin belgelerini satışa açmadan önce isteyin.
- Kişisel veri: Müşterinin adını ve adresini yurt dışındaki tedarikçiye aktarmak, 2024’te değişen KVKK md. 9’daki yurt dışına aktarım kurallarına tabidir (ayrıntısı aşağıda).
Bu koşullarda yurt dışı tedarikte çoğu zaman daha sağlam yol, malı toplu olarak kendi adınıza ithal edip yurt içinden göndermek, yani o ürünlerde stoklu modele geçmektir. Diğer seçenek, Türkiye’de stok tutan bir tedarikçiyle çalışmaktır.
Tedarikçi sözleşmesi: 10 maddelik kontrol listesi
Tüketiciye karşı yükümlülükleri devredemezsiniz, ama tedarikçiye rücu edebileceğiniz alanı sözleşmeyle genişletebilirsiniz. Bir tedarikçiyle çalışmaya başlamadan önce şu maddelerin yazılı olduğundan emin olun:
- Roller: Satıcının siz olduğu, tedarikçinin malı sizin adınıza gönderdiği ve paketin sizin markanızla ya da nötr ambalajla çıkacağı.
- Stok ve fiyat verisi: XML veya API güncelleme sıklığı, stok bitince bildirim süresi ve fiyat değişikliğinde kaç gün önceden haber verileceği.
- Kargoya verme süresi: Kaç iş günü içinde kargoya verileceği, süre kaçırılınca kim neyi üstleneceği; pazaryerinin kestiği yaptırımların tedarikçiye yansıtılıp yansıtılmayacağı.
- Paketleme ve hasar: Ambalaj standardı; kargoda kayıp veya hasarda tedarikçinin sizi hangi sürede tazmin edeceği.
- Belgeler: Kutuya hangi belgenin gireceği, tedarikçinin size faturayı hangi sürede keseceği.
- Cayma iadeleri: İade adresi, iade taşıyıcısı, tedarikçinin ürünü geri alma koşulları ve bedeli size hangi sürede ödeyeceği.
- Ayıplı ürün: Onarım veya değişimin tüketicinin talebinden itibaren en fazla 30 iş gününde yapılması gerektiği (6502 md. 11/4), masrafların kimde kalacağı ve 2 yıllık sorumluluk süresi.
- Ürün uygunluğu ve görseller: Ürünlerin teknik düzenlemelere uygunluğunu gösteren belgeler; ürün görsellerini ve açıklamalarını kullanma hakkı.
- Kişisel veriler: Tedarikçi, müşteri verisini sizin adınıza işler. KVKK md. 12/2’ye göre veri sorumlusu, verileri kendi adına işleyen kişiyle güvenlik tedbirlerinden müştereken sorumludur. Tedarikçi yurt dışındaysa aktarım KVKK md. 9’a tabidir: yeterlilik kararı yoksa standart sözleşme gibi bir güvence aranır ve standart sözleşme imzadan itibaren 5 iş günü içinde Kurum’a bildirilir. Kanun bazı istisnaları yalnız “arızi olmak kaydıyla” tanıdığı için, her siparişte düzenli akan veri için hangi dayanağı kullanacağınızı hukuk danışmanınızla belirleyin.
- Fesih: Sözleşme bittiğinde açık siparişlerin, bekleyen iadelerin ve ayıp taleplerinin nasıl sonuçlanacağı.
Stok ve fiyat aktarımını, varyantları ve iade yönetimini hangi altyapının nasıl desteklediğini dropshipping için altyapı karşılaştırmasında görebilirsiniz. Altyapıda XML entegrasyonunun bulunması, tedarikçinin veriyi ne sıklıkla güncellediğini garanti etmez; bunu sözleşmede ayrıca yazın.
Birim kâr formülü: iki model aynı tabloda
Model kararını “dropshipping’in marjı düşük, stoklunun yüksek” gibi genellemelerle değil, kendi ürününüzün sipariş başı hesabıyla verin. KDV mükellefi bir satıcı için bütün giderleri KDV hariç yazarak şu formülü kullanabilirsiniz:
Birim kâr = Net satış − Alış − Kargo − Paketleme − Ödeme komisyonu − Reklam − İade payı − Depo ve stok finansmanı payı − Satılamayan stok payı
Bu konuda öne çıkan sağlayıcılar
Yazıda anlatılan ihtiyaç için editör sıralamasında ilk sıradaki çözümler.


- Net satış = KDV dahil fiyat ÷ (1 + KDV oranı). GİB listesine göre genel oran %20; ürününüzün oranını listeden kontrol edin.
- İade payı = İade oranı × (gidiş kargo + dönüş kargo + geri satılamayan ürün bedeli).
- Satılamayan stok payı (yalnız stoklu model) = Alış × (satılamayan oran ÷ satılan oran). Satılmadan elde kalan malın maliyeti satılan ürünlere dağıtılır.
Örnek hesap. Aşağıdaki bütün rakamlar varsayımdır; yalnız yöntemi göstermek içindir. Varsayımlar: ürün kendi sitenizde KDV dahil 600 TL’ye satılıyor, KDV oranı %20, ödeme komisyonu %3, sipariş başı reklam gideri 60 TL, iade oranı %8. Stoklu modelde aldığınız stokun %10’u satılamıyor.
| Kalem (TL, KDV hariç) | Dropshipping | Stoklu satış |
|---|---|---|
| Net satış (600 ÷ 1,20) | 500,00 | 500,00 |
| Alış | 300,00 | 240,00 (toplu alış) |
| Kargo | 90,00 (tedarikçinin yansıttığı) | 70,00 (kendi anlaşmanız) |
| Paketleme | 0 (alış fiyatına dahil) | 8,00 |
| Ödeme komisyonu (600 × %3) | 18,00 | 18,00 |
| Reklam (sipariş başı) | 60,00 | 60,00 |
| İade payı | 14,40 (%8 × 180) | 11,20 (%8 × 140) |
| Depo ve stok finansmanı payı | 0 | 15,00 |
| Satılamayan stok payı | 0 | 26,67 (240 × 10 ÷ 90) |
| Birim kâr | 17,60 | 51,13 |
Bu örnekte stoklu model sipariş başına daha fazla bırakıyor, ama iki şarta bağlı: 240 TL’lik toplu alış fiyatına ulaşacak adedi almanız ve stoğun büyük kısmını satmanız. Satılamayan oran %10’dan %30’a çıkarsa satılamayan stok payı 240 × 30 ÷ 70 = 102,86 TL olur ve stoklu modelin birim kârı −25,06 TL’ye düşer.
Tedarikçi cayma iadesini geri almazsa
Dropshipping sütunundaki iade payı, dönen ürünü tedarikçinin geri aldığını varsayıyor. Almıyorsa ürün bedeli de kayba girer: %8 × (90 + 90 + 300) = 38,40 TL. Birim kâr 17,60 TL’den −6,40 TL’ye iner. Tedarikçi seçerken ilk sorulacak soru bu yüzden fiyat değil, iade koşuludur.
Kabul edebileceğiniz en yüksek alış fiyatı
Formülü tersine çevirerek tedarikçi pazarlığında sınırınızı bulun: En yüksek alış = Net satış − diğer bütün giderler − hedef birim kâr. Örnekte kâr hedefi sıfırsa sınır 500 − 90 − 18 − 60 − 14,40 = 317,60 TL; sipariş başı 50 TL kâr hedefliyorsanız 267,60 TL’dir.
Kendi rakamlarınızla hesaplarken araçları kullanın. Aynı ürünü pazaryerinde satıyorsanız ödeme komisyonu yerine komisyon ve hizmet bedeli girer; pazaryeri kâr hesaplayıcısı bunları KDV ayrımıyla satır satır gösterir. Gidiş ve dönüş kargosunu desiye göre kargo maliyeti hesaplayıcısıyla, sipariş başı reklam maliyetini CAC ve LTV hesaplayıcısıyla bulun.
Karar tablosu: dropshipping mi, stoklu mu, ikisi birden mi?
| Durumunuz | Uygun model | Neden |
|---|---|---|
| Talebi belirsiz ürünleri deniyorsunuz, sermayeniz sınırlı | Yurt içi tedarikçiyle dropshipping | Satılmayan stok riski yok. Yine de cayma iadelerini ürünü geri almadan ödeyebilecek bir nakit tamponu gerekir. |
| Aynı ürünler her ay düzenli satıyor | O ürünlerde stoklu satış | Toplu alış farkı ve kargoya verme hızı sizin kontrolünüze geçer. |
| Tedarikçi stok ve fiyatı sık güncelliyor, cayma iadelerini geri alıyor | Dropshipping sürdürülebilir | Stok bitmesi ve iade kaybı, kârı silecek düzeyde değil. |
| Tedarikçi stok listesini seyrek güncelliyor ya da iadeyi kabul etmiyor | Tedarikçiyi değiştirin ya da stoklayın | Stok yokluğu mazeret sayılmaz (MSY md. 16/4); iade kaybı birim kârı eksiye çevirir. |
| Ürün yurt dışından tüketiciye tek tek gelecek | Toplu ithalat ve stoklu satış | Paket başına vergi ve beyan, 30 günlük teslim sınırı, ürün uygunluğu belgesi. |
| Pazaryerinde hızlı kargoya verme sözü veriyorsunuz | Stoklu satış ya da aynı gün gönderen yurt içi tedarikçi | Tedarik edememe ve gecikme pazaryerinde yaptırım doğurur. |
| Kişiye özel baskılı veya hazırlanan ürün satıyorsunuz | Üreticiden doğrudan gönderim | Bu mallarda cayma hakkı yok (MSY md. 15/1-b) ve 30 günlük üst sınır uygulanmaz (md. 16/1); ayıp sorumluluğu ise sürer. |
| Ürüne kendi markanızı koyacaksınız | Stoklu satış | Markanızı koyduğunuzda 6502’deki “üretici” tanımına girersiniz; kaliteyi sevkten önce görmeniz gerekir. |
Birçok işletme için sonuç ikisi birden olur: düzenli satan ürünleri stoklamak, yeni ürünleri tedarikçi gönderimiyle denemek. Stoklu kısma geçtiğinizde sayım, yeniden sipariş noktası ve kanallar arası stok eşitleme ayrı bir iştir; bunun için e-ticarette stok yönetimi rehberine bakın. İki modeli birlikte yürütecek altyapıyı seçerken e-ticaret altyapısı karşılaştırmasını kullanabilirsiniz.
Pazaryerinde dropshipping
Pazaryerinde de tüketicinin karşısındaki satıcı sizsiniz; pazaryeri “aracı hizmet sağlayıcı” konumundadır. Pazaryeri bedeli sizin adınıza tahsil ettiğinde bazı iade yükümlülüklerinde sizinle birlikte müteselsilen sorumludur (MSY md. 12/1 ve 12/4), ama bu sizin sorumluluğunuzu kaldırmaz.
Pazaryerleri ayrıca kendi kurallarını uygular. Örneğin Trendyol, satıcının tedarik edememesi nedeniyle iptal edilen siparişleri ve eksik, kusurlu ya da yanlış ürün gönderimini olumsuz sonuçları olan durumlar olarak ele alıyor ve satıcılarına bu konuda ayrı bir eğitim sunuyor. Yaptırımın ayrıntısı satıcı sözleşmenizde ve satıcı panelinizde; dropshipping’e başlamadan önce kargoya verme süresini tedarikçinizin gerçek hızına göre ayarlayın.
Sık yapılan hatalar
- Tedarikçinin “stokta” bilgisini canlı sanmak. Güncelleme sıklığını sorun; günde bir kez güncellenen bir liste, gün içinde tükenen ürünü satmaya devam eder.
- Teslim süresini tedarikçinin sözüne göre yazmak. İlk siparişleri kendi adresinize verip süreyi ölçün; ön bilgilendirmeye ölçtüğünüz süreyi yazın.
- İade adresini ve taşıyıcıyı belirsiz bırakmak. Taşıyıcı belirtmezseniz tüketiciden iade masrafı hiç istenemez; ürünün nereye döneceği belirsizse iade süresi aleyhinize işler.
- Kutuya tedarikçinin faturasını koydurmak. Alış fiyatınız görünür ve belge düzeni karışır.
- Yurt dışı gönderide vergileri fiyata katmamak. Bildirilmeyen ek masrafı tüketici ödemek zorunda değil; maliyet size döner.
- Yalnız brüt marja bakmak. Satış fiyatı ile alış arasındaki fark kâr değildir; KDV, kargo, reklam ve iade payı düşülmeden karar vermeyin.
Sık sorulan sorular
Türkiye’de dropshipping yasal mı?
Evet. Dropshipping mevzuatta ayrı bir kategori değil; mesafeli satış kurallarına tabi bir satış biçimi. Vergi mükellefiyetiyle satış yapabilirsiniz; kendi siteniz varsa ETBİS kaydı da gerekir. Teslim, cayma iadesi ve ayıplı mal sorumluluğu tüketiciye karşı sizdedir.
Şirket kurmadan dropshipping yapılabilir mi?
Vergi mükellefiyeti olmadan yapılamaz. Gelir Vergisi Kanunu’nun 9/6. maddesindeki esnaf muafiyeti yalnız evde imal edilen belirli ürünlerin internetten satışını kapsar; başkasının ürettiği malı alıp satmak bu kapsama girmez. Şahıs işletmesi ya da şirket arasında seçim yapmak için mali müşavirinizle çalışın.
Dropshipping’de faturayı kim keser?
Tüketiciye satış faturasını siz, size alış faturasını tedarikçi keser. İkisi de malın tesliminden itibaren en geç 7 gün içinde düzenlenir (VUK md. 231/5). Paketin içinde sizin faturanızın çıktısı ya da tedarikçinin sizin adınıza düzenlediği sevk irsaliyesi bulunur; tedarikçinin size kestiği fatura kutuya girmemelidir.
Müşteri cayarsa parayı ne zaman iade etmeliyim?
Ürün, ön bilgilendirmede belirttiğiniz iade taşıyıcısına teslim edildiği tarihten itibaren 14 gün içinde; teslimat masrafı dahil ödemelerin tamamını iade edersiniz. Tüketici başka bir taşıyıcı kullanırsa süre ürünün size ulaştığı tarihten başlar. Ürün teslim edilmeden cayılırsa süre, bildirimin size ulaştığı tarihten işler. Tedarikçinin onayını beklemek bu süreyi durdurmaz.
Yurt dışındaki bir tedarikçiyle dropshipping yapılabilir mi?
Hukuken mümkün, ama 2026 itibarıyla pratikte zor. Ticaret Bakanlığı’nın bilgilendirmesine göre posta ve hızlı kargoyla kişiye gelen genel eşyada ithalat vergileri ödeniyor ve operatör ücretleri çıkabiliyor. Bu tutarları ön bilgilendirmede göstermek, 30 günlük teslim sınırına uymak ve ürün uygunluğunu belgelemek zorundasınız. Çoğu durumda toplu ithalat yapıp yurt içinden göndermek daha öngörülebilir.
Dropshipping mi stoklu satış mı daha kârlı?
Tek bir cevabı yok; ürününüzün rakamlarına bağlı. Dropshipping’de alış fiyatı ve tedarikçinin iade koşulu, stoklu satışta toplu alış farkı ve stoğun ne kadarını satabildiğiniz belirleyicidir. Yukarıdaki formüle kendi değerlerinizi koyun; iki modeli aynı tabloda karşılaştırmadan karar vermeyin.
Kaynaklar
- Mevzuat Bilgi Sistemi: 6502 sayılı Tüketicinin Korunması Hakkında Kanun (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: Mesafeli Sözleşmeler Yönetmeliği (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: 213 sayılı Vergi Usul Kanunu (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: 193 sayılı Gelir Vergisi Kanunu (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: Vergi Usul Kanunu Genel Tebliği (Sıra No: 509) (erişim: Eylül 2026)
- Gelir İdaresi Başkanlığı: e-Fatura uygulaması bilgi notu (erişim: Eylül 2026)
- Gelir İdaresi Başkanlığı: KDV oranları (erişim: Eylül 2026)
- Mevzuat Bilgi Sistemi: 6698 sayılı Kişisel Verilerin Korunması Kanunu (erişim: Eylül 2026)
- T.C. Ticaret Bakanlığı: Elektronik Ticaret Bilgi Sistemi (ETBİS) (erişim: Eylül 2026)
- T.C. Ticaret Bakanlığı: Posta ve hızlı kargo muafiyeti, sıkça sorulan sorular (erişim: Eylül 2026)
- Resmî Gazete, 7 Ocak 2026: 10813 sayılı Cumhurbaşkanı Kararı (erişim: Eylül 2026)
- Trendyol Akademi: Tedarik edememe sebebiyle sipariş iptali ve eksik, kusurlu, yanlış ürün gönderiminin olumsuz sonuçları (erişim: Eylül 2026)
Bilgiler Eylül 2026’da resmî kaynaklardan kontrol edildi; mevzuat ve platform koşulları değişebilir. Vergi, belge düzeni ve kişisel veri adımlarını kendi durumunuza göre mali müşaviriniz ve hukuk danışmanınızla netleştirin.
İlgili içeriklerİncelemeler, karşılaştırmalar ve rehberler · 31 bağlantı
- RehberETBİS Kaydı Nasıl Yapılır? Kimler Zorunlu, Adım Adım Kayıt, Sorgulama ve 2026 Cezaları
- RehberE-ticaret Ödeme Yöntemleri: Hangi Seçenekleri Sunmalısınız? 7.714 Mağazanın Verisiyle Rehber (2026)
- KarşılaştırmaT-Soft vs Ticimax
- KarşılaştırmaT-Soft vs IdeaSoft
- AraçPlatform Karşılaştırma Aracı
- AraçE-Ticaret Maliyet Hesaplayıcı
Tümü (25)
- RehberAynı Gün Kargo Nedir, Nasıl Verilir? Mağazalar İçin Eksiksiz Rehber (2026)
- KarşılaştırmaT-Soft vs Qukasoft
- KarşılaştırmaT-Soft vs ikas
- KarşılaştırmaT-Soft vs Shopify
- KarşılaştırmaTicimax vs IdeaSoft
- KarşılaştırmaTicimax vs Qukasoft
- KarşılaştırmaTicimax vs ikas
- KarşılaştırmaTicimax vs Shopify
- KarşılaştırmaIdeaSoft vs Qukasoft
- KarşılaştırmaIdeaSoft vs ikas
- KarşılaştırmaIdeaSoft vs Shopify
- KarşılaştırmaQukasoft vs ikas
- KarşılaştırmaQukasoft vs Shopify
- Karşılaştırmaikas vs Shopify
- KarşılaştırmaTüm karşılaştırmaları gör
- KarşılaştırmaPlatformları Karşılaştır
- AraçPlatform Karşılaştırma Tablosu
- AraçÜcretsiz Platform Karşılaştırma Aracı
- KategoriÖdeme Altyapıları Karşılaştırma
- KategoriKargo Entegratörleri Karşılaştırma
- KategoriPazaryeri Entegratörleri Karşılaştırma
- KategoriE-Fatura ve Muhasebe Yazılımları
- SayfaEn İyi E-Ticaret Altyapıları 2026
- RehberE-Ticaret SEO Rehberi: Kategori ve Ürün Sayfaları
- RehberE-Ticaret Açılış Bütçesi: Nakit Akışı ve Yenileme Planı
Bu yazı faydalı oldu mu?