İçindekiler
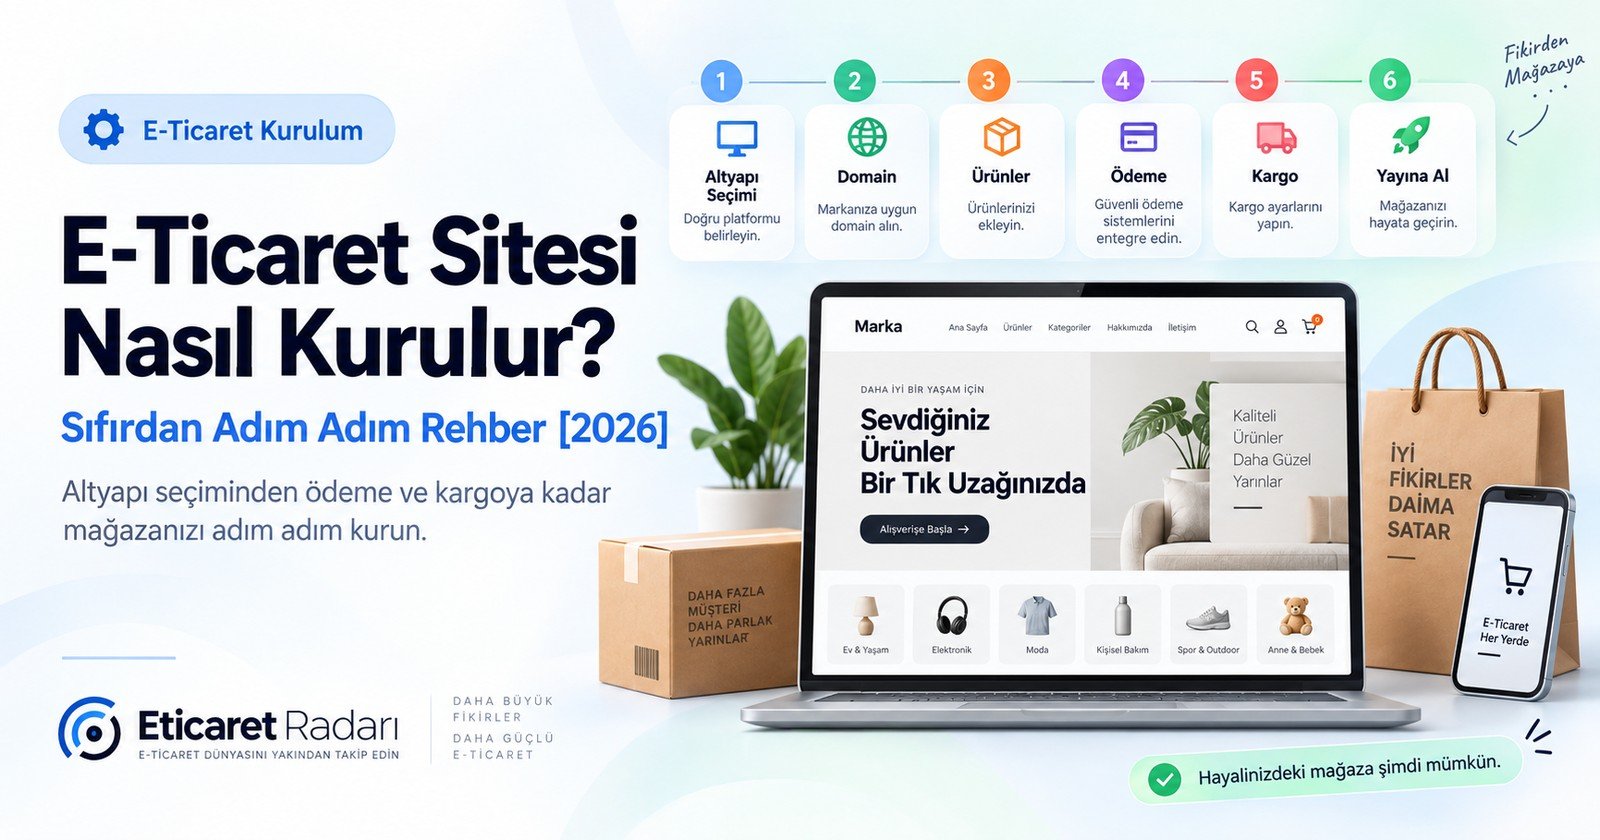
E-ticaret sitesi şu sırayla kurulur: vergi kaydı (şahıs işletmesi ya da şirket) ve banka hesabı, alan adı ve altyapı seçimi, ETBİS kaydı, sitedeki zorunlu sayfalar ve yasal metinler, sanal POS başvurusu, kargo sözleşmesi, e-Arşiv fatura düzeni ve test siparişi. Sıra keyfî değildir: ödeme kuruluşları başvuruda sitenizdeki yasal sayfaları ve iletişim bilgilerini kontrol eder, ETBİS kaydı ise satışa başlamadan önce yapılmalıdır.
Aşağıda her adımın sorumlusunu, bekleme noktasını ve bir sonraki adıma geçmeden neyin bitmesi gerektiğini bulacaksınız. Altyapı seçimi, bütçe ve hukuki ayrıntıların derinliği ayrı rehberlerde.
Kısa cevap
- Önce vergi kaydı ve işletme adına banka hesabı: sanal POS, kargo sözleşmesi ve e-Arşiv bunlar olmadan açılmaz.
- ETBİS kaydını alan adını aldıktan sonra, satışa açmadan önce e-Devlet üzerinden yapın. Yalnız yurt içi pazaryerlerinde satanlar için bu yükümlülük yoktur.
- Sanal POS başvurusundan önce iletişim bilgilerini, mesafeli satış sözleşmesini, ön bilgilendirme formunu, iade ve gizlilik sayfalarını yayına alın.
- 1 Ocak 2026’dan beri iade için kullanılacak taşıyıcıyı ön bilgilendirmede belirtmeniz gerekiyor; kargo sözleşmesine iade hizmetini de ekleyin.
- 2026’da bilanço esasında defter tutanlar tüm faturaları, basit usul ve işletme hesabındakiler 3.000 TL’yi aşan faturaları e-Arşiv olarak keser.
Kurulum sırası tek tabloda
Aşağıdaki tablo işi baştan sona gösterir. “Süre” sütunu resmî bir süre değil, planlama varsayımıdır; kurumların ve sağlayıcıların yoğunluğuna göre değişir. Mevzuattan gelen süreleri (işe başlama bildirimi, ETBİS, teslimat üst sınırı) ilgili adımda kaynağıyla ayrıca belirttik.
| Adım | Sorumlu | Süre (planlama varsayımı) | Sonraki adıma geçmeden bitmiş olmalı |
|---|---|---|---|
| 1. Vergi kaydı ve şirket | Siz ve mali müşaviriniz | Birkaç iş günü; limited şirkette sicil işlemleri nedeniyle daha uzun | Vergi levhası elinizde |
| 2. Banka hesabı ve KEP adresi | Siz | Birkaç gün | İşletme adına IBAN ve KEP adresi hazır |
| 3. Alan adı | Siz | Aynı gün | Alan adı işletmeniz adına tescilli |
| 4. Altyapı seçimi ve mağaza kurulumu | Siz ve altyapı sağlayıcısı | Ürün sayısına ve içerik hazırlığına göre değişir; genellikle en uzun iç iş | Ürünler fiyatıyla yayında, test modunda |
| 5. ETBİS kaydı | İşletme yetkilisi | Çevrim içi, aynı gün tamamlanabilir | Alan adı ETBİS’te kayıtlı |
| 6. Zorunlu sayfalar ve yasal metinler | Hukuk danışmanı ve siz | Birkaç iş günü | Sayfalar yayında, ödeme adımındaki onaylar çalışıyor |
| 7. Sanal POS | Ödeme kuruluşu ya da banka | Sağlayıcıya ve eksik belge olup olmamasına göre değişir | Canlı üye işyeri bilgileri altyapıda tanımlı |
| 8. Kargo sözleşmesi ve iade hizmeti | Kargo firması | Birkaç iş günü | Gönderi ve iade tanımları altyapıda çalışıyor |
| 9. e-Arşiv fatura | Mali müşavir ve e-Arşiv hizmet sağlayıcısı | Birkaç iş günü | Test faturası kesildi, müşteriye ulaştı |
| 10. Test siparişi | Siz | Bir gün | Kontrol listesinin tamamı geçti |
| 11. Açılış | Siz | — | İlk siparişler elle izleniyor |
İpucu
Bekleme sürelerini boş geçirmeyin. Vergi kaydının sonuçlanmasını beklerken alan adını alın, altyapı demolarını yapın, ürün fotoğraflarını ve açıklamalarını hazırlayın. Sanal POS incelemesini beklerken kargo sözleşmesini ve e-Arşiv düzenini kurun. Böylece takvimi belirleyen iş, yalnız kurumların bekleme süresi olur.
1. Vergi kaydı: şahıs işletmesi mi, limited şirket mi?
İnternetten düzenli satış yapan kişi ticari kazanç mükellefi olur ve işe başladığını vergi dairesine bildirir. Gerçek kişiler bu bildirimi işe başlama tarihinden itibaren on gün içinde yapar; e-Devlet’teki “Mükellefiyet Tesis Edilmesi (İşe Başlama Bildirim Talebi)” hizmeti bunun içindir. Şirket kuruluşunda bildirimi ticaret sicili müdürlüğü vergi dairesine iletir (Vergi Usul Kanunu m.153 ve m.168).
Hangi yapının size uyduğu vergi yükü, ortaklık ve büyüme planına bağlıdır. Aşağıdaki tablo karar vermenize yardım eder; vergi oranları ve eşikler her yıl güncellendiği için hesabı mali müşavirinizle yapın.
| Durumunuz | Şahıs işletmesi | Limited şirket |
|---|---|---|
| Tek başınıza, düşük başlangıç maliyetiyle deneme yapacaksınız | Genellikle yeterli | Gereğinden ağır olabilir |
| Ortakla başlıyorsunuz | Ortaklık yapısını karşılamaz | Uygun |
| Kurumsal müşteriye satış ya da yatırımcı planınız var | Sınırlı kalabilir | Daha uygun |
| Muhasebe yükünü düşük tutmak istiyorsunuz | Hasılata göre işletme hesabı esasında kalabilir | Bilanço esasına göre defter tutulur |
Kayıt sırasında seçilen faaliyet kodu (NACE), sattığınız ürünü ve internet üzerinden satışı kapsamalıdır; kodu mali müşavirinizle birlikte seçin. Vergi türleri, KDV ve pazaryeri faturalarının kaydı için e-ticaret muhasebesi rehberine bakın.
Evde ürettiğinizi satıyorsanız: esnaf muaflığı
Gelir Vergisi Kanunu’nun 9. maddesi, evde üretilen ürünleri internetten satanlara belirli koşullarla esnaf muaflığı tanır. 10. bentteki koşullar şunlardır: ayrı bir iş yeri açmamak, sanayi tipi ya da seri üretim yapabilen makine kullanmamak, Esnaf Vergi Muafiyeti Belgesi almak, Türkiye’de bir bankada ticari hesap açmak ve tüm hasılatı yalnız bu hesaptan tahsil etmek. Banka bu hesaba gelen tutarlardan gelir vergisi tevkifatı yapar; yıllık hasılat kanundaki sınırı aşarsa izleyen yıldan itibaren gerçek usule geçilir.
Bu yol yalnız kendi ürettiğiniz ürünler için geçerlidir. Başkasından alıp sattığınız ürünler kapsama girmez; bu durumda normal vergi kaydı gerekir.
Aynı hafta hazırlanacak belgeler
- Vergi levhası: sanal POS başvurusunda istenir; kargo ve e-Arşiv sözleşmelerinde de vergi bilgileriniz gerekir.
- İmza sirküleri: ödeme kuruluşları başvuruda ister.
- İşletme ya da şirket adına banka hesabı: ödeme kuruluşları IBAN ile hesap sahibinin adını gösteren belge ister.
- KEP adresi: e-ticaret yönetmeliği, sitenizin “iletişim” bölümünde KEP adresinizin bulunmasını şart koşar.
- MERSİS ya da vergi kimlik numarası: tacirseniz MERSİS numarası, esnafsanız vergi kimlik numarası hem sitede hem ETBİS’te kullanılır.
2. Alan adı ve altyapı seçimi
Alan adı
“.com.tr”, “.net.tr” ve “.org.tr” uzantılı alan adları 14 Eylül 2022’den beri TRABİS üzerinden belge istenmeden, “ilk gelen ilk alır” kuralıyla tahsis ediliyor. Marka adınız boşsa “.com” ve “.com.tr” uzantılarını birlikte almak, taklit alan adlarına karşı ucuz bir önlemdir.
Alan adını ajans ya da altyapı firması adına değil, kendi işletmeniz adına tescil ettirin. İleride altyapı değiştirdiğinizde alan adını sorunsuz taşıyabilmeniz buna bağlıdır. ETBİS kaydında da bu alan adını bildireceksiniz.
Altyapı: kurulum sırasını kolaylaştıran soruları sorun
Hazır (SaaS) altyapıda sunucu, güvenlik güncellemeleri ve SSL sertifikası sağlayıcıdadır. Açık kaynakta (WooCommerce, OpenCart gibi) yazılım ücretsizdir ama barındırma, bakım ve güvenlik size düşer. Teknik ekibiniz yoksa hazır altyapı kurulumu kısaltır.
Hangi altyapının size uyduğunu bu yazıda uzun uzun tartışmıyoruz. İhtiyacınızı 8 soruda daraltan e-ticaret seçim sihirbazı uygun paketi ve ilk yıl maliyetini hesaplar. Eleme kriterleri, demo senaryosu ve karar dosyası için altyapı seçim rehberini, puan sıralaması için en iyi e-ticaret yazılımları sayfasını kullanın. İlk yıl bütçesini kalem kalem çıkarmak için e-ticaret sitesi kurma maliyeti yazısına, paket fiyatına dahil olmayan işlem payı, tema ve uygulama ücretleri için gizli maliyet endeksine bakın.
Kurulum sırası açısından demoda şu altı soruyu mutlaka sorun:
- Hangi sanal POS sağlayıcıları hazır entegre? Kullanmak istediğiniz sağlayıcı listede yoksa ek geliştirme gerekir.
- Hangi kargo firmalarıyla etiket ve takip numarası otomatik oluşuyor?
- e-Arşiv faturayı siparişten otomatik kesmek için hangi hizmet sağlayıcılarla bağlantı var?
- Ödeme adımında ön bilgilendirme ve sözleşme onayı ile ayrı ve önceden işaretlenmemiş pazarlama izni kutusu kurulabiliyor mu?
- İade için taşıyıcı ve iade kodu tanımlanabiliyor mu?
- Ürün, müşteri ve sipariş verisi dışa aktarılabiliyor mu?
3. ETBİS kaydı: satışa açmadan önce
Kendi sitesi ya da mobil uygulaması üzerinden satış yapan işletmeler Ticaret Bakanlığı’nın Elektronik Ticaret Bilgi Sistemi’ne (ETBİS) kayıt olur. Bakanlık kaydın faaliyete başlamadan önce yapılmasını istiyor; kayıtlı bilgilerde değişiklik olursa değişiklikten itibaren 30 gün içinde güncelleme yapılır.
- İşletme yetkilisi e-Devlet şifresiyle ETBİS’e girer; sonradan başka kullanıcılara yetki verilebilir.
- Ön koşulu kontrol edin: tacirler MERSİS’te, esnaf ve sanatkârlar ESBİS’te kayıtlı olmalıdır. Diğerleri vergi kimlik numarasıyla kayıt olur.
- Alan adınızı ve istenen işletme bilgilerini girin.
- Kaydı ETBİS portalındaki “Site Sorgulama” ekranından doğrulayın.
Yalnız yurt içindeki pazaryerlerinde satıyorsanız kayıt ve bildirim yükümlülüğünüz yoktur; kendi sitenizi açtığınız anda doğar. Yurt dışındaki bir pazaryeri üzerinden satış yapan yurt içi işletmeler de kayıt olur.
ETBİS karekod uygulaması 2 Eylül 2025’te sonlandırıldı. Sitenize karekod eklemeniz gerekmez; kayıt yükümlülüğü ise devam ediyor. Kayıt ve bildirim yükümlülüğüne aykırılık 6563 sayılı Kanun’un 12. maddesinde idari para cezasına bağlanmıştır.
Bu konuda öne çıkan sağlayıcılar
Yazıda anlatılan ihtiyaç için editör sıralamasında ilk sıradaki çözümler.


4. Sitedeki zorunlu sayfalar ve ödeme adımı
Bu adımda iki ayrı kural setini aynı anda karşılarsınız: sitenin genelinde bulunması gereken bilgiler (6563 sayılı Kanun ve e-ticaret yönetmeliği) ve ödeme adımındaki tüketici kuralları (Mesafeli Sözleşmeler Yönetmeliği). Ödeme kuruluşları da başvuruda bu sayfaları kontrol ettiği için sanal POS başvurusundan önce tamamlayın.
| Sayfa ya da öğe | Nerede | Dayanak | İçinde olması gerekenler |
|---|---|---|---|
| “İletişim” başlığı | Ana sayfadan doğrudan ulaşılır | E-ticaret yönetmeliği m.5 | Tacirde ticaret unvanı, MERSİS numarası, merkez adresi; esnafta ad-soyad, vergi kimlik numarası, merkez adresi; KEP adresi, e-posta, telefon; meslek odası ve meslekle ilgili davranış kuralları |
| “İşlem rehberi” başlığı | Ana sayfadan doğrudan ulaşılır | E-ticaret yönetmeliği m.7 | Sipariş adımları, sözleşmenin saklanıp saklanmadığı ve müşterinin ne kadar süre erişebileceği, veri girişi hatalarını düzeltme araçları, varsa alternatif uyuşmazlık çözüm yolu |
| Ön bilgilendirme formu | Ödeme adımı | Mesafeli Sözleşmeler Yönetmeliği m.5-7 | Ürünün temel nitelikleri, vergiler dahil toplam fiyat ve teslimat masrafı, teslim süresi, cayma hakkının şartları ve iade taşıyıcısı, cayma hakkının istisnaları, tüketici hakem heyeti ve arabulucu bilgisi |
| Mesafeli satış sözleşmesi | Ödeme adımı ve sipariş sonrası e-posta | 6502 sayılı Kanun ve Mesafeli Sözleşmeler Yönetmeliği | Ön bilgilendirmeyle tutarlı sözleşme hükümleri |
| Cayma ve iade koşulları | Ayrı sayfa | Mesafeli Sözleşmeler Yönetmeliği m.9, 12, 15 | 14 günlük cayma süresi, bedel iadesinin süresi, cayma hakkı olmayan ürünler |
| KVKK aydınlatma metni | Üyelik, ödeme ve iletişim formları | 6698 sayılı Kanun m.10 | Veri sorumlusunun kimliği, işleme amacı, aktarılan taraflar, toplama yöntemi ve hukuki sebep, ilgili kişinin hakları |
| Çerez politikası ve çerez paneli | İlk ziyaret | KVKK Çerez Uygulamaları Rehberi | Zorunlu olmayan çerezler için önceden işaretlenmemiş seçenekler ve kolay geri alma imkânı |
| Ticari ileti izni | Üyelik ve ödeme adımı | 6563 sayılı Kanun m.6 ve ticari ileti yönetmeliği m.7 | Ayrı ve önceden işaretlenmemiş kutu; izin, satın almanın ön şartı yapılamaz |
Metinlerin içeriği işinize göre değişir; hazır şablonu kopyalamak yerine sattığınız ürünlere, iade işleyişinize ve kullandığınız hizmet sağlayıcılarına göre yazdırın. Her yükümlülüğün ayrıntısı için e-ticaret hukuku rehberine bakın.
Ödeme adımında kontrol edilecek beş kural
- Vergiler ve teslimat masrafı dahil toplam bedel, ödeme bilgileri girilmeden önce açıkça görünür (e-ticaret yönetmeliği m.8).
- Ürünün temel nitelikleri, toplam fiyat, cayma hakkı ve istisnaları, müşteri ödeme yükümlülüğü altına girmeden hemen önce bir arada gösterilir. Gönderim kısıtlamaları ve kabul edilen ödeme araçları sipariş verilmeden önce belirtilir (Mesafeli Sözleşmeler Yönetmeliği m.6).
- Müşteri ön bilgileri edindiğini teyit eder. Teyit alınmazsa sözleşme kurulmamış sayılır (m.7).
- Sipariş düğmesi, siparişin ödeme yükümlülüğü doğurduğunu açıkça anlatır; örneğin “Siparişi onayla ve öde” (m.8).
- Siparişin alındığı, site üzerinden ve ayrıca e-posta, SMS ya da telefonla gecikmeden bildirilir (e-ticaret yönetmeliği m.9).
KVKK, VERBİS ve İYS: hangisi size düşer?
- Aydınlatma metni kişisel veri toplayan her site için gereklidir.
- VERBİS kaydı: yıllık çalışan sayısı 50’den az ve yıllık mali bilanço toplamı 100 milyon TL’den az olan, ana faaliyeti özel nitelikli kişisel veri işlemek olmayan veri sorumluları kayıttan muaftır (KVKK Kurul Kararı 2023/1154).
- Yurt dışına veri aktarımı: analitik, e-posta ya da barındırma hizmetiniz veriyi yurt dışına taşıyorsa KVKK m.9’daki şartlara bakın. Aktarım standart sözleşmeyle yapılıyorsa sözleşme imzadan itibaren beş iş günü içinde Kuruma bildirilir.
- İYS: SMS, e-posta ya da arama yoluyla kampanya göndermek istiyorsanız İleti Yönetim Sistemi’ne kaydolun. Kendi topladığınız izinleri üç iş günü içinde İYS’ye kaydedin; kaydedilmeyen izinler geçersiz sayılır. Satın alma ve teslimat bildirimleri için önceden izin gerekmez, ancak bu iletilerde ürün tanıtımı yapılamaz.
5. Sanal POS başvurusu
Başvuruyu site hazır olduğunda yapın. Ödeme kuruluşları belgelerin yanında siteyi de inceler. Örneğin iyzico’nun başvuru koşullarında gizlilik politikası, mesafeli satış sözleşmesi, teslimat ve iade şartları ile hakkımızda sayfaları, eksiksiz iletişim bilgileri, ödeme sayfasında SSL sertifikası ve fiyatıyla birlikte ürün bilgisi isteniyor. Aynı sağlayıcı, adımları eksiksiz tamamlanan başvurulara 24 saat içinde dönüş yaptığını belirtiyor; eksik site ya da belge bu süreyi uzatır.
Başvuru belgeleri sağlayıcıya göre değişse de çekirdek set aynıdır: imza sirküleri, vergi levhası, ortakların kimlik fotokopileri ve IBAN ile hesap sahibinin adını gösteren banka belgesi.
| Durumunuz | Genellikle uygun model |
|---|---|
| Yeni başlıyorsunuz, tek başvuruyla birçok bankanın kartına taksit sunmak istiyorsunuz | Ödeme kuruluşu (iyzico, PayTR, PaynKolay gibi) |
| Ciro oturdu, bankanızla komisyon pazarlığı yapabilecek hacminiz var | Banka sanal POS’u |
| Birden çok POS’u tek panelden yönetmek ve işlemi en uygun POS’a yönlendirmek istiyorsunuz | Ödeme orkestrasyonu (Craftgate gibi) |
Sağlayıcı seçerken yalnız komisyona bakmayın. Hesaba geçiş süresi, taksit farkının kime yansıdığı, şahıs şirketini kabul edip etmediği, iade ve iptalin panelden nasıl yapıldığı ve altyapınızda hazır entegrasyon olup olmadığı en az komisyon kadar önemlidir. Bu ölçütleri sanal POS ve ödeme sistemleri karşılaştırmasında yan yana görebilir, yayımlanan oranları sanal POS komisyon oranları tablosunda karşılaştırabilirsiniz.
6. Kargo sözleşmesi: gönderiyi ve iadeyi birlikte kurun
Anlaşmalı kargo fiyatı gönderinin desisine ve anlaşma koşullarına göre belirlenir. Firmaları teslimat seçenekleri, e-ticaret entegrasyonu, kapıda ödeme ve iade hizmetleriyle kargo firmaları karşılaştırmasında görebilir, ürün ölçülerinize ve sipariş adedinize göre aylık gideri kargo maliyeti hesaplayıcısıyla çıkarabilirsiniz.
Sözleşmeyi yalnız gönderi için yapmayın; iadeyi de aynı gün kurun. 1 Ocak 2026’da yürürlüğe giren değişiklikle Mesafeli Sözleşmeler Yönetmeliği şunu öngörüyor:
- Ön bilgilendirmede iade için kullanılacak taşıyıcıyı belirtirsiniz. Müşteri ürünü bu taşıyıcıyla gönderirse iade masrafından sorumlu tutulamaz.
- İade için taşıyıcı belirtmediyseniz müşteriden iade masrafı istenemez.
- Belirttiğiniz taşıyıcının müşterinin bulunduğu yerde şubesi yoksa ürünü ek masraf istemeden müşteriden almak size düşer.
Pratik sonuç: kargo sözleşmenize iade hizmetini ekleyin, iade kodunu altyapınıza tanımlayın ve iade kargosunu ürün maliyetinize dahil edin.
Teslim süresini gerçekçi yazın. Satıcı, taahhüt ettiği süre içinde teslim etmek zorundadır ve mal satışlarında bu süre, kişiye özel hazırlanan ürünler dışında 30 günü geçemez (Mesafeli Sözleşmeler Yönetmeliği m.16).
7. e-Arşiv fatura: 2026’da hangi fatura nasıl kesilir?
Eylül 2026 itibarıyla kurallar defter türünüze ve internet satış hasılatınıza göre değişiyor:
| Durumunuz | Kural | Dayanak |
|---|---|---|
| Basit usul ya da işletme hesabı, e-Arşiv’e kayıtlı değilsiniz | 31 Aralık 2026’ya kadar vergiler dahil 3.000 TL’yi aşmayan faturalar kâğıt kesilebilir, aşanlar GİB’in e-Arşiv portalından kesilir. 1 Ocak 2027’den itibaren tutarına bakılmaksızın tüm faturalar e-Arşiv olur. | VUK Genel Tebliği 573 ve 589 |
| Bilanço esası (tüm sermaye şirketleri dahil), e-Arşiv’e kayıtlı değilsiniz | 1 Ocak 2026’dan itibaren tutarına bakılmaksızın tüm faturalar e-Arşiv olarak kesilir. | VUK Genel Tebliği 573 |
| İnternet üzerinden satış yapıyorsunuz ve yıllık brüt satış hasılatınız 500 bin TL veya üzeri | e-Fatura ve e-Arşiv uygulamasına geçmek zorunludur; geçiş, eşiğin aşıldığı yılı izleyen yılın temmuz ayı başına kadar tamamlanır. | VUK Genel Tebliği 509 (535 ile değişik) |
Pratikte iki yol var. GİB’in e-Arşiv portalında faturaları Dijital Vergi Dairesi kullanıcı koduyla tek tek elle kesersiniz; sipariş arttıkça bu iş yükü büyür. Altyapınıza bağlı bir e-Arşiv hizmet sağlayıcısı ya da muhasebe programı ise faturayı siparişten otomatik keser ve müşteriye iletir. Sağlayıcıları e-fatura programları karşılaştırmasında inceleyebilirsiniz. Defter türünüzü bilmiyorsanız bu tabloyu mali müşavirinizle birlikte okuyun.
8. Test siparişi: canlıya almadan önce kontrol listesi
Test siparişini gerçek bir kartla, küçük tutarlı bir ürünle verin ve aynı siparişi iade ederek süreci iki yönde de deneyin. Aşağıdaki listeden bir madde bile takılırsa açılışı erteleyin.
- Ürün sayfasında fiyat, stok ve teslim süresi doğru görünüyor.
- Ödeme adımında toplam bedel, kargo ücreti dahil, kart bilgisi istenmeden önce görünüyor.
- Ön bilgilendirme formu ve mesafeli satış sözleşmesi açılıyor, onay kutuları zorunlu çalışıyor.
- Pazarlama izni kutusu ayrı ve önceden işaretlenmemiş; işaretlemeden de sipariş verilebiliyor.
- Kart ödemesi bankanın doğrulama ekranından geçip sonuçlanıyor, taksit seçenekleri doğru listeleniyor.
- Sipariş teyidi e-posta ya da SMS ile hemen geliyor.
- e-Arşiv fatura oluşuyor ve müşteriye ulaşıyor; tutar ve KDV doğru.
- Kargo etiketi ve takip numarası oluşuyor, takip bağlantısı müşteriye gidiyor.
- Stok siparişle düşüyor, iptalde geri geliyor.
- İade talebi açılabiliyor, iade kodu üretiliyor, bedel iadesi sanal POS panelinden yapılabiliyor.
- “İletişim” ve “İşlem rehberi” sayfaları ana sayfadan tek tıkla açılıyor.
- Çerez paneli ilk ziyarette çıkıyor, zorunlu olmayan çerezler onaydan önce yüklenmiyor.
- Aynı test cep telefonunda da baştan sona tamamlanıyor.
9. Açılış haftası
- Açılış indirimi: 1 Ağustos 2026’dan beri indirimli satış reklamlarında indirimden önceki fiyat olarak, indirimin başladığı tarihten önceki son on gün içinde uygulanan en düşük fiyat esas alınıyor. Site yeni açıldıysa üstü çizili “eski fiyat” gösteriminin bu kurala dayandığından emin olun; açılışı kupon ya da ücretsiz kargo gibi araçlarla kurgulamak daha az risklidir.
- İlk kampanya iletisi: ilk e-posta ya da SMS kampanyasından önce İYS kaydını tamamlayın ve topladığınız izinleri aktarın.
- İlk siparişler: ilk günlerde her siparişin faturasını, kargo çıkışını ve stok düşümünü elle kontrol edin; otomasyondaki hatalar ilk siparişlerde ortaya çıkar.
Sık yapılan sıralama hataları
- Sanal POS’a site hazır olmadan başvurmak: ödeme kuruluşları yasal sayfaları ve iletişim bilgilerini başvuru koşulu saydığı için eksik site başvuruyu uzatır.
- Alan adını ajans adına tescil ettirmek: altyapı ya da ajans değiştirirken alan adını geri almak ayrı bir işe dönüşür.
- İade taşıyıcısını belirtmemek: ön bilgilendirmede taşıyıcı yoksa müşteriden iade masrafı istenemez.
- e-Arşiv düzenini ilk faturaya kadar ertelemek: ilk siparişte fatura kesemeyen mağaza, kargoyu da bekletir.
- Pazarlama izni kutusunu işaretli bırakmak: ticari ileti yönetmeliğine göre onay metninde olumlu beyan önceden seçili olamaz.
Sık sorulan sorular
Şirket kurmadan e-ticaret sitesi açabilir miyim?
Düzenli satış yapacaksanız vergi kaydı gerekir; bunun için şirket kurmak şart değildir, şahıs işletmesi yeterlidir. Tek istisna, evde kendi ürettiğiniz ürünleri internetten satmanızdır: Gelir Vergisi Kanunu m.9’daki koşulları sağlarsanız esnaf muaflığından yararlanabilirsiniz. Bazı ödeme kuruluşlarının şirketi olmayanlara sunduğu “link ile ödeme” hizmeti vergi yükümlülüğünü kaldırmaz.
Yalnız Trendyol ya da Hepsiburada’da satacaksam ETBİS kaydı gerekir mi?
Hayır. Ticaret Bakanlığı’na göre yurt içindeki pazaryerleri üzerinden satış yapanların ETBİS kayıt ve bildirim yükümlülüğü yoktur. Kendi sitenizi açtığınızda ya da yurt dışındaki bir pazaryerinde satmaya başladığınızda kayıt gerekir.
ETBİS karekodunu sitemde göstermem gerekiyor mu?
Hayır. Ticaret Bakanlığı ETBİS karekod uygulamasını 2 Eylül 2025’te sonlandırdı. Kayıt yükümlülüğü devam ediyor; kaydınızı ETBİS portalındaki “Site Sorgulama” ekranından kontrol edebilirsiniz.
E-ticaret sitesi kurmak ne kadar sürer?
Takvimi iki bekleme belirler: vergi kaydının sonuçlanması ve sanal POS başvurusunun onayı. Mağaza kurulumu, ürün içeriği ve yasal metinler sizin elinizdedir ve bu beklemelerle paralel yürütülebilir. Tablodaki süreler planlama varsayımıdır; ürün sayınız ve içerik hazırlığınız asıl farkı yaratır.
e-Fatura’ya ne zaman geçmem gerekir?
İnternet üzerinden satış yapan mükellefler, bir yıldaki brüt satış hasılatları 500 bin TL’yi bulduğunda e-Fatura ve e-Arşiv uygulamasına geçmek zorundadır; geçiş izleyen yılın temmuz ayı başına kadar tamamlanır. Bu eşiğin altında olsanız bile 2026’da faturalarınızın büyük bölümü e-Arşiv olarak kesilir.
Kaynaklar
- 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun — mevzuat.gov.tr (erişim: Eylül 2026)
- Elektronik Ticaret Aracı Hizmet Sağlayıcı ve Elektronik Ticaret Hizmet Sağlayıcılar Hakkında Yönetmelik — mevzuat.gov.tr (erişim: Eylül 2026)
- Ticaret Bakanlığı, Elektronik Ticaret Sıkça Sorulan Sorular — ticaret.gov.tr (erişim: Eylül 2026)
- ETBİS Sıkça Sorulan Sorular — etbis.ticaret.gov.tr (erişim: Eylül 2026)
- ETBİS, “ETBİS Karekod Uygulaması Sonlandırılmıştır” duyurusu — etbis.ticaret.gov.tr (erişim: Eylül 2026)
- Mesafeli Sözleşmeler Yönetmeliği — mevzuat.gov.tr (erişim: Eylül 2026)
- Ticari İletişim ve Ticari Elektronik İletiler Hakkında Yönetmelik — mevzuat.gov.tr (erişim: Eylül 2026)
- Ticaret Bakanlığı, indirimli satış reklamlarına ilişkin düzenleme duyurusu — ticaret.gov.tr (erişim: Eylül 2026)
- 6698 sayılı Kişisel Verilerin Korunması Kanunu — mevzuat.gov.tr (erişim: Eylül 2026)
- KVKK Kurul Kararı 2023/1154 (VERBİS istisna kriteri) — kvkk.gov.tr (erişim: Eylül 2026)
- KVKK, Çerez Uygulamaları Hakkında Rehber — kvkk.gov.tr (erişim: Eylül 2026)
- 213 sayılı Vergi Usul Kanunu (m.153, m.168) — mevzuat.gov.tr (erişim: Eylül 2026)
- 193 sayılı Gelir Vergisi Kanunu (m.9) — mevzuat.gov.tr (erişim: Eylül 2026)
- e-Devlet, Mükellefiyet Tesis Edilmesi (İşe Başlama Bildirim Talebi) — turkiye.gov.tr (erişim: Eylül 2026)
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 573), Resmî Gazete 12.11.2024, sayı 32720 — resmigazete.gov.tr (erişim: Eylül 2026)
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 589), Resmî Gazete 31.12.2025, sayı 33124 (5. mükerrer) — resmigazete.gov.tr (erişim: Eylül 2026)
- Gelir İdaresi Başkanlığı, e-Arşiv Fatura Uygulaması bilgi notu — gib.gov.tr (erişim: Eylül 2026)
- TÜRMOB, 509 Sıra No.lu VUK Genel Tebliği değişiklikleri sirküleri (22.01.2022/32) — turmob.org.tr (erişim: Eylül 2026)
- TRABİS, “com.tr, net.tr ve org.tr için belge istenmiyor” duyurusu — trabis.gov.tr (erişim: Eylül 2026)
- iyzico Yardım Merkezi, Başvuru koşulları ve gerekli evraklar — iyzico.com (erişim: Eylül 2026)
İlgili içeriklerİncelemeler, karşılaştırmalar ve rehberler · 46 bağlantı
- İncelemeiyzico · 9,15/10
- İncelemePaynKolay · 9,70/10
- Karşılaştırmaiyzico vs PaynKolay
- Karşılaştırmaiyzico vs Craftgate
- RehberDropshipping Nedir, Nasıl Yapılır? Türkiye İçin Adım Adım Rehber (2026)
- RehberE-ticaret Nasıl Yapılır? Sıfırdan Başlayanlar İçin Adım Adım Rehber (2026)
Tümü (40)
- İncelemeOpenCart · 8,20/10
- İncelemeCraftgate · 8,04/10
- KarşılaştırmaPaynKolay vs Craftgate
- RehberE-ticaret Sitesinde Olması Gerekenler: 7.714 Mağazanın Verisiyle Kontrol Listesi (2026)
- İncelemeikas İnceleme ve Fiyatları
- İncelemeWooCommerce İnceleme ve Fiyatları
- KarşılaştırmaT-Soft vs Ticimax
- KarşılaştırmaT-Soft vs IdeaSoft
- KarşılaştırmaT-Soft vs Qukasoft
- KarşılaştırmaT-Soft vs ikas
- KarşılaştırmaT-Soft vs Shopify
- KarşılaştırmaTicimax vs IdeaSoft
- KarşılaştırmaTicimax vs Qukasoft
- KarşılaştırmaTicimax vs ikas
- KarşılaştırmaTicimax vs Shopify
- KarşılaştırmaIdeaSoft vs Qukasoft
- KarşılaştırmaIdeaSoft vs ikas
- KarşılaştırmaIdeaSoft vs Shopify
- KarşılaştırmaQukasoft vs ikas
- KarşılaştırmaQukasoft vs Shopify
- Karşılaştırmaikas vs Shopify
- KarşılaştırmaTüm karşılaştırmaları gör
- KarşılaştırmaPlatformları Karşılaştır
- RehberPazaryeri Entegratörleri 2026: 11 Yerli Çözüm Karşılaştırması
- RehberYerli CRM ve Canlı Destek Yazılımları 2026 Karşılaştırması
- RehberE-Ticaret Yazılım Fiyatları Ağustos 2026: Zam ve İndirimler
- AraçE-Ticaret Seçim Sihirbazı
- AraçPlatform Karşılaştırma Aracı
- AraçE-Ticaret Maliyet Hesaplayıcı
- AraçPlatform Karşılaştırma Tablosu
- AraçEn İyi E-Ticaret Platformları 2026
- AraçGizli Maliyet Endeksi
- AraçPlatform Geçiş Riski Analizi
- AraçÜcretsiz Platform Karşılaştırma Aracı
- KategoriÖdeme Altyapıları Karşılaştırma
- KategoriKargo Entegratörleri Karşılaştırma
- KategoriPazaryeri Entegratörleri Karşılaştırma
- KategoriE-Fatura ve Muhasebe Yazılımları
- RehberShopify Türkiye’de Kullanılır mı? Ödeme, Fatura ve Sınırlar
- RehberPazaryeri Entegrasyonu Nasıl Yapılır? Adım Adım Kurulum
Bu yazı faydalı oldu mu?